Domain immobilienuelzen.de kaufen?
Wir ziehen mit dem Projekt
immobilienuelzen.de um.
Sind Sie am Kauf der Domain
immobilienuelzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienuelzen.de kaufen?
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Lassen, Ulf: Immobilienfinanzierung und -investitionImmobilienfinanzierung und -investition , Eine Einführung in Praxis und Theorie , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231120, Produktform: Kartoniert, Autoren: Lassen, Ulf, Seitenzahl/Blattzahl: 464, Keyword: Immobilien; Wertpapiere; Vermögensanlage; Finanzierung, Fachschema: Immobilie, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 235, Breite: 158, Höhe: 25, Gewicht: 695, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503212668, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch für Immobilienmakler und ImmobilienberaterHandbuch für Immobilienmakler und Immobilienberater , Zum Werk Das Werk stellt das differenzierte Tätigkeitsfeld der Immobilienmakler in seinem Gesamtzusammenhang in der Immobilienwirtschaft praxisorientiert dar. Inhalt Es bildet strukturell folgende Themen ab: Das klassische Maklergeschäft Besondere Leistungen des Maklers - Beratung, Bewertung und Finanzierungen Die Rolle des Maklers als Vermögensmanager Rechtsgrundlagen Vorteile auf einen Blick erläutert umfassend alle Bereiche der Maklertätigkeit beleuchtet betriebswirtschaftliche Einzelheiten für die Beurteilung maklerrechtlicher Fragen  Zur Neuauflage Die Neuauflage behandelt erhebliche rechtliche Änderungen. Zum einen werden in dem Werk die ersten Erfahrungen mit dem so genannten Bestellerprinzip beim Kaufobjekten referiert. Zum anderen hat das Gebäudeenergiegesetz (GEG) zu erheblichen kontroversen Diskussionen geführt und wird für alle immobilienwirtschaftlichen Player, wie aber auch Nutzer erhebliche Auswirkung haben, diese werden umfänglich thematisiert. Angesichts einer erheblich gewachsenen Bedeutung der Instandhaltung und Modernisierung vermieteter Immobilien wurde das Werk um ein entsprechendes Kapitel erweitert. Vor dem Hintergrund, der sich veränderten Demografie kommt dem Thema Immobilienverrentung eine stark wachsende Bedeutung zu. Dem wird mit einem zusätzlichen Kapitel Rechnung getragen. Im Online Marketing speziell auch im Bereich Social Media gibt es grundlegende Veränderungen, die Gegenstand der Neuauflage sind. Außerdem entfaltet der Themenkomplex Künstliche Intelligenz (KI) auch für den Immobilienbereich eine große Bedeutung, die in dem Werk behandelt wird. Zielgruppe Für Immobilienmaklerinnen und Immobilienmakler, in der Immobilienwirtschaft tätige sowie mit dem Maklerrecht befasste Juristinnen und Juristen. , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241130, Produktform: Leinen, Redaktion: Sailer, Erwin~Kippes, Stephan~Rehkugler, Heinz~Saxinger, Andreas, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 900, Abbildungen: mit ca. 163 Abbildungen, Keyword: Immobilienberater; Immobilienmakler; Immobilienunternehmen; Immobilienwirtschaft; Makler; Maklerprovision; Maklerrecht; Maklervertrag, Fachschema: Makler~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 905 Blätter, Länge: 240, Breite: 160, Höhe: 51, Gewicht: 1550, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
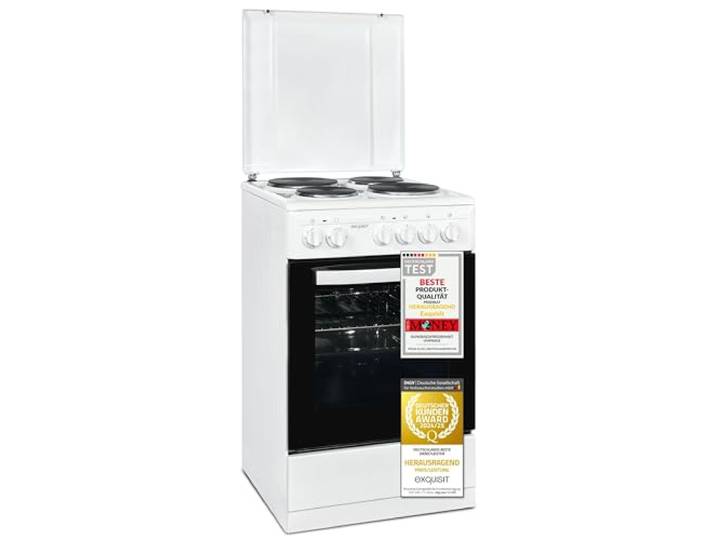
Exquisit Standherd EH 9.3-9 – Elektroherd Freistehend, 50 cm 4 Kochplatten, 48 l Backofen, Energieklasse A – ideal für kleine Küchen & MietwohnungenExquisit Standherd EH 9.3-9 – Elektroherd Freistehend, 50 cm 4 Kochplatten, 48 l Backofen, Energieklasse A – ideal für kleine Küchen & Mietwohnungen. Kompakte Maße, großer Nutzen: Mit 49,8 cm Breite passt dieser freistehende Elektroherd in enge Küchenzeilen – perfekt für Mietwohnungen, WGs und Ferienwohnungen\nVier Kochstellen & vielseitiger Backofen: Das Kochfeld mit vier Platten und 48 l Garraum bietet drei Backprogramme und Temperaturen von 50 bis 240 °C\nEnergieklasse A – dauerhaft sparsam: Mit nur 0,71 kWh pro Zyklus arbeitet dieser Herd mit Backofen effizient und hilft, Stromkosten im Alltag niedrig zu halten\nSofort startklar & vollständig ausgestattet: Grillrost und Backblech sind inklusive – die Drehknopfbedienung braucht keine Einlernphase und funktioniert intuitiv\nStabiler Stand & zeitloses Design: Vier höhenverstellbare Füße garantieren sicheren Stand; das schlichte Weiß passt in jede Küche und jede Einrichtung Farbe:Weiß289,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
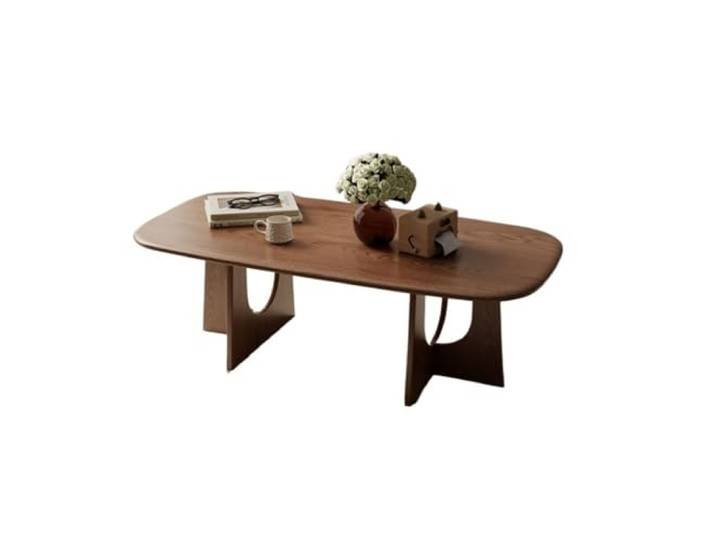
9bbhfJw4R Couchtisch im Landhausstil Couchtisch aus Massivholz for kleine Wohnzimmer, kompakter niedriger Tisch for Moderne Wohnungen, minimalistisches Design, ideal for Mietwohnungen(100cm)9bbhfJw4R Couchtisch im Landhausstil Couchtisch aus Massivholz for kleine Wohnzimmer, kompakter niedriger Tisch for Moderne Wohnungen, minimalistisches Design, ideal for Mietwohnungen(100cm). Geeignet für Balkonpartys und alltägliche Wohnzimmer, wertet Ihren Raum mit seinem natürlichen und rustikalen Charme auf und ermöglicht Ihnen gleichzeitig, jederzeit und überall ruhige Momente zu genießen Schlichtes Design: Dieser Couchtisch aus Massivholz zeichnet sich durch ein minimalistisches Design aus und verleiht jedem Wohnraum einen Hauch von Schlichtheit und Eleganz. Seine klaren Linien und die glatte Oberfläche machen ihn zu einer großartigen Wahl for eine moderne Wohnung oder ein Mietshaus Hohe Tragfähigkeit: Dieser Couchtisch verfügt über eine stabile T-förmige Struktur, die hervorragende Stabilität und hohe Tragfähigkeit bietet. Sie können schwere Gegenstände wie Bücher, Zeitschriften und sogar kleine Geräte problemlos auf die Tischplatte stellen, ohne sich Sorgen machen zu müssen, dass sie umkippen. Abgerundete Ecken: Dieser Couchtisch wurde mit Blick auf die Sicherheit entworfen und verfügt über abgerundete Ecken, was ihn zu einer sichereren Wahl for Haushalte mit kleinen Kindern oder Haustieren macht. Sie können sicher sein, dass versehentliche Kollisionen keine Verletzungen oder Schäden verursachen Humanisierte Höhe: Die Höhe dieses Couchtischs wurde sorgfältig entworfen, um optimalen Komfort und Bequemlichkeit zu gewährleisten. Egal, ob Sie auf dem Sofa sitzen oder ihn als eigenständiges Möbelstück verwenden, seine Höhe ist perfekt, um bequem Gegenstände auf der Tischplatte zu erreichen Großer Stauraum: Die breite 60 cm Tischplatte bietet reichlich Platz for eine Vielzahl von Gegenständen wie Bücher, Fernbedienungen, Tassen und Dekorationen. Mit der großen Ablagefläche dieses Couchtischs können Sie Ihr Wohnzimmer ordentlich und organisiert halten Farbe:One Color790,08 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Lassen, Ulf: Immobilienfinanzierung und -investitionImmobilienfinanzierung und -investition , Eine Einführung in Praxis und Theorie , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231120, Produktform: Kartoniert, Autoren: Lassen, Ulf, Seitenzahl/Blattzahl: 464, Keyword: Immobilien; Wertpapiere; Vermögensanlage; Finanzierung, Fachschema: Immobilie, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 235, Breite: 158, Höhe: 25, Gewicht: 695, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503212668, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch für Immobilienmakler und ImmobilienberaterHandbuch für Immobilienmakler und Immobilienberater , Zum Werk Das Werk stellt das differenzierte Tätigkeitsfeld der Immobilienmakler in seinem Gesamtzusammenhang in der Immobilienwirtschaft praxisorientiert dar. Inhalt Es bildet strukturell folgende Themen ab: Das klassische Maklergeschäft Besondere Leistungen des Maklers - Beratung, Bewertung und Finanzierungen Die Rolle des Maklers als Vermögensmanager Rechtsgrundlagen Vorteile auf einen Blick erläutert umfassend alle Bereiche der Maklertätigkeit beleuchtet betriebswirtschaftliche Einzelheiten für die Beurteilung maklerrechtlicher Fragen  Zur Neuauflage Die Neuauflage behandelt erhebliche rechtliche Änderungen. Zum einen werden in dem Werk die ersten Erfahrungen mit dem so genannten Bestellerprinzip beim Kaufobjekten referiert. Zum anderen hat das Gebäudeenergiegesetz (GEG) zu erheblichen kontroversen Diskussionen geführt und wird für alle immobilienwirtschaftlichen Player, wie aber auch Nutzer erhebliche Auswirkung haben, diese werden umfänglich thematisiert. Angesichts einer erheblich gewachsenen Bedeutung der Instandhaltung und Modernisierung vermieteter Immobilien wurde das Werk um ein entsprechendes Kapitel erweitert. Vor dem Hintergrund, der sich veränderten Demografie kommt dem Thema Immobilienverrentung eine stark wachsende Bedeutung zu. Dem wird mit einem zusätzlichen Kapitel Rechnung getragen. Im Online Marketing speziell auch im Bereich Social Media gibt es grundlegende Veränderungen, die Gegenstand der Neuauflage sind. Außerdem entfaltet der Themenkomplex Künstliche Intelligenz (KI) auch für den Immobilienbereich eine große Bedeutung, die in dem Werk behandelt wird. Zielgruppe Für Immobilienmaklerinnen und Immobilienmakler, in der Immobilienwirtschaft tätige sowie mit dem Maklerrecht befasste Juristinnen und Juristen. , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241130, Produktform: Leinen, Redaktion: Sailer, Erwin~Kippes, Stephan~Rehkugler, Heinz~Saxinger, Andreas, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 900, Abbildungen: mit ca. 163 Abbildungen, Keyword: Immobilienberater; Immobilienmakler; Immobilienunternehmen; Immobilienwirtschaft; Makler; Maklerprovision; Maklerrecht; Maklervertrag, Fachschema: Makler~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 905 Blätter, Länge: 240, Breite: 160, Höhe: 51, Gewicht: 1550, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.